Domain markierungsleuchten.de kaufen?
Wir ziehen mit dem Projekt
markierungsleuchten.de um.
Sind Sie am Kauf der Domain
markierungsleuchten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain markierungsleuchten.de kaufen?
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **

Ähnliche Suchbegriffe für Kreditvertrag
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
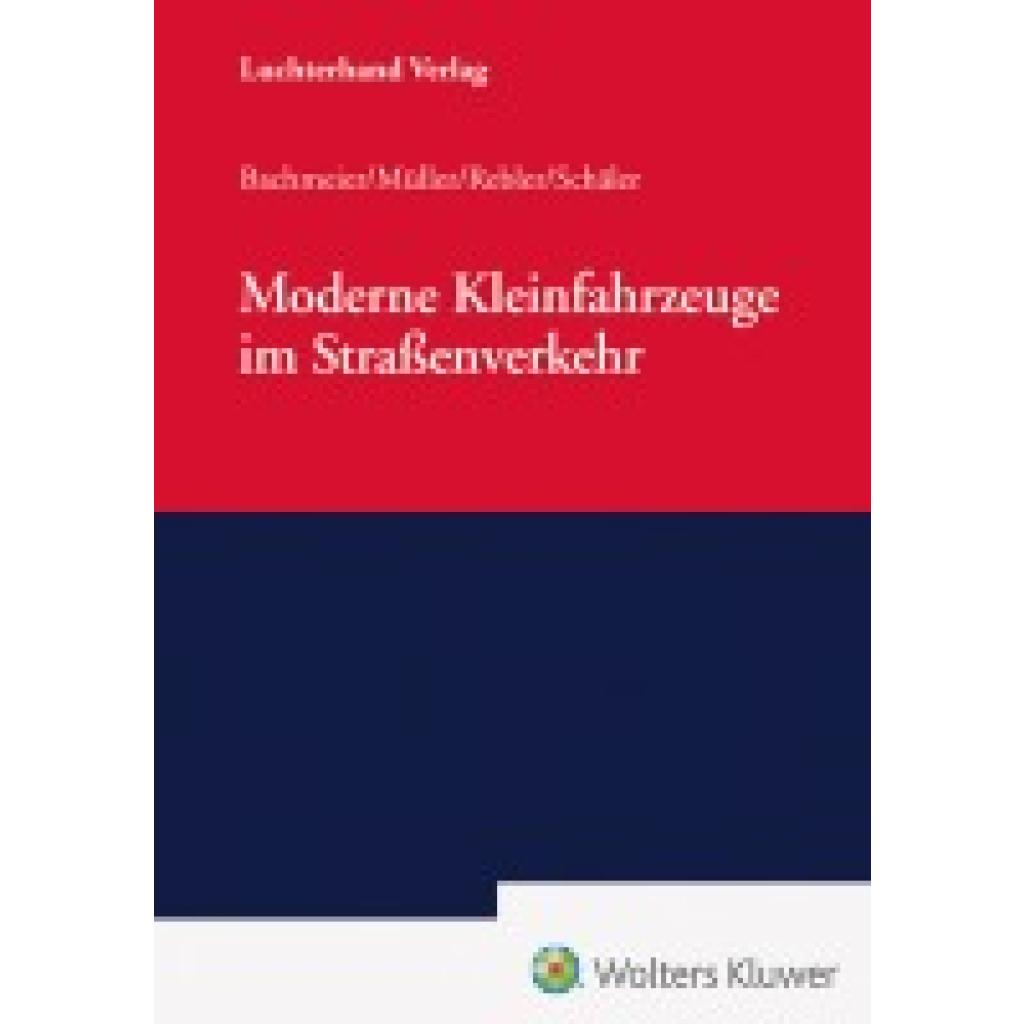
Moderne Kleinfahrzeuge im StraßenverkehrModerne Kleinfahrzeuge im Straßenverkehr , Der Straßenverkehr verändert sich aktuell in rasanter Geschwindigkeit. Mobilitätswandel und Verkehrswende sind die aktuellen verkehrspolitischen Begriffe, die in aller Munde sind. Eine besondere Rolle spielen in dem ganzen Geschehen die vielen verschiedenen Kleinfahrzeuge, die gemeinhin in einer ersten, groben Klassifizierung unterhalb der Personenkraftwagen einzuordnen sind und die wir hier als "modern" bezeichnen. Deren Nutzerinnen und Nutzer setzen bei Kauf und Nutzung oft und gern auf eine individuelle Note. Darauf hat der Markt blitzschnell reagiert und bietet seinen Kundinnen und Kunden alljährlich eine große Palette von mobilen Innovationen, die gerne angenommen und erprobt werden. Das Verkehrsrecht reagiert bislang eher statisch auf derartige Neuerungen, aber auch das wandelt sich aktuell. Dieses Buch, verfasst von anerkannten verkehrsrechtlichen Experten, soll die bestehende Lücke im Bereich des Verkehrsrechts füllen und will auf die vielen neuen Entwicklungen mit aktueller Information reagieren. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202406, Produktform: Kartoniert, Redaktion: Müller, Dieter~Bachmeier, Werner~Rebler, Adolf, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Keyword: Recht; Verkehrsrecht; Zivilrecht, Fachschema: Privatrecht~Zivilgesetz~Zivilrecht~Ordnungswidrigkeit~Strafrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 144, Höhe: 16, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **

Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
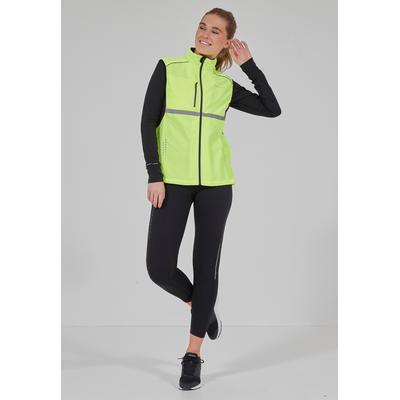
Funktionsweste ENDURANCE "LAUPEN XQL", Herren, Gr. XXL, gelb (neongelb), 100% Polyester, normal, ohne Ausschnitt, Westen Funktionsweste, mit optimaler Sichtbarkeit im StraßenverkehrSafety frist! Die Funktions-Laufweste LAUPEN XQL von ENDURANCE gibt Sicherheit im Straßenverkehr, beim Laufen und Radfahren. Sie ist eine funktionelle und leichte Sportweste, die wunderbar atmungsaktiv ist und ein angenehm temperiertes Klima beim...54,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Laufweste mit Beleuchtung Sicherheit COB LED mit Reflektoren**Im Dunkeln sichtbar zu sein, macht wirklich den Unterschied. Diese Sicherheitsweste mit COB-LED-Beleuchtung wurde für alle entwickelt, die sicher spazieren gehen, Rad fahren oder joggen möchten.** Diese Weste ist mit **reflektierenden Streifen** auf der Vorder- und Rückseite ausgestattet, sodass du auch ohne Beleuchtung gut sichtbar bist. Auf der Vorderseite befindet sich eine leistungsstarke **COB-LED-Lampe**, die für zusätzliche Sichtbarkeit sorgt, selbst aus größerer Entfernung. Ideal in der Dämmerung, im Dunkeln oder bei schlechtem Wetter. Mit den **verschiedenen Lichtmodi** kannst du selbst wählen, wie sichtbar du sein möchtest, je nach Situation. Eine praktische und effektive Möglichkeit, Risiken unterwegs zu minimieren. **Einheitsgröße.** **Spezifikationen** + Typ: Sicherheitsweste mit LED-Beleuchtung + LED: 3W COB LED + Lichtmodi: Mittellicht an, COB-Licht an, Mittellicht + COB-Licht zusammen + Farbe der Bänder: Schwarz mit reflektierendem Streifen + Reflexion: Vorder- und Rückseite + Batterie: 3 × AAA (nicht im Lieferumfang enthalten) + Größe: Einheitsgröße + Geeignet für: Wandern, Radfahren, Joggen, Outdoor-Aktivitäten **Bestelle noch heute und sei sichtbar und sicher unterwegs.**29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
-
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **
-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
Ähnliche Suchbegriffe für Kreditvertrag
-
Moderne Kleinfahrzeuge im StraßenverkehrModerne Kleinfahrzeuge im Straßenverkehr , Der Straßenverkehr verändert sich aktuell in rasanter Geschwindigkeit. Mobilitätswandel und Verkehrswende sind die aktuellen verkehrspolitischen Begriffe, die in aller Munde sind. Eine besondere Rolle spielen in dem ganzen Geschehen die vielen verschiedenen Kleinfahrzeuge, die gemeinhin in einer ersten, groben Klassifizierung unterhalb der Personenkraftwagen einzuordnen sind und die wir hier als "modern" bezeichnen. Deren Nutzerinnen und Nutzer setzen bei Kauf und Nutzung oft und gern auf eine individuelle Note. Darauf hat der Markt blitzschnell reagiert und bietet seinen Kundinnen und Kunden alljährlich eine große Palette von mobilen Innovationen, die gerne angenommen und erprobt werden. Das Verkehrsrecht reagiert bislang eher statisch auf derartige Neuerungen, aber auch das wandelt sich aktuell. Dieses Buch, verfasst von anerkannten verkehrsrechtlichen Experten, soll die bestehende Lücke im Bereich des Verkehrsrechts füllen und will auf die vielen neuen Entwicklungen mit aktueller Information reagieren. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202406, Produktform: Kartoniert, Redaktion: Müller, Dieter~Bachmeier, Werner~Rebler, Adolf, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Keyword: Recht; Verkehrsrecht; Zivilrecht, Fachschema: Privatrecht~Zivilgesetz~Zivilrecht~Ordnungswidrigkeit~Strafrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 144, Höhe: 16, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Kutschenführerschein - Sicheres Gespannfahren im StraßenverkehrDer Kutschenführerschein - Sicheres Gespannfahren im Straßenverkehr , Kutschenführerschein A - Privatperson , Sonstige > Motorkühlung , Auflage: 3. Auflage 2022, Erscheinungsjahr: 20180119, Produktform: Kartoniert, Redaktion: Deutsche Reiterliche Vereinigung e.V. (FN), FN-Abteilung Breitensport, Vereine und Betriebe~Sagkob, Anja, Edition: NED, Auflage: 22003, Auflage/Ausgabe: 3. Auflage 2022, Seitenzahl/Blattzahl: 184, Abbildungen: mit zahlreichen Abbildungen, Keyword: Anspannen/Ausspannen; Aufschirren/Abschirren; Gespannfahren; Gespannfahren im Gelände; Gespannfahren im Straßenverkehr; Kutschenführerschein; Kutschenführerschein A - Privatperson; Pferdegespanne; Pferdegespanne im Gelände; Pferdegespanne im Straßenverkehr; Sicherheitsaspekte/Kutschenführerschein, Fachschema: Hippologie~Pferd~Sportpferd, Fachkategorie: Pferdesport, Tiersportarten, Warengruppe: HC/Pferdesport, Fachkategorie: Pferde und Ponys: Sachbuch, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: FN-Verlag, Warendorf, Verlag: FN-Verlag, Warendorf, Verlag: FN Verlag der Deutschen Reiterlichen Vereinigung GmbH, Länge: 209, Breite: 145, Höhe: 10, Gewicht: 340, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
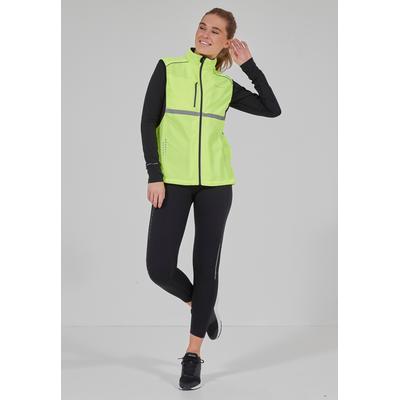
Funktionsweste ENDURANCE "LAUPEN XQL", Herren, Gr. 3XL, gelb (neongelb), 100% Polyester, normal, ohne Ausschnitt, Westen Funktionsweste, mit optimaler Sichtbarkeit im StraßenverkehrSafety frist! Die Funktions-Laufweste LAUPEN XQL von ENDURANCE gibt Sicherheit im Straßenverkehr, beim Laufen und Radfahren. Sie ist eine funktionelle und leichte Sportweste, die wunderbar atmungsaktiv ist und ein angenehm temperiertes Klima beim...54,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
-
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
-
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.